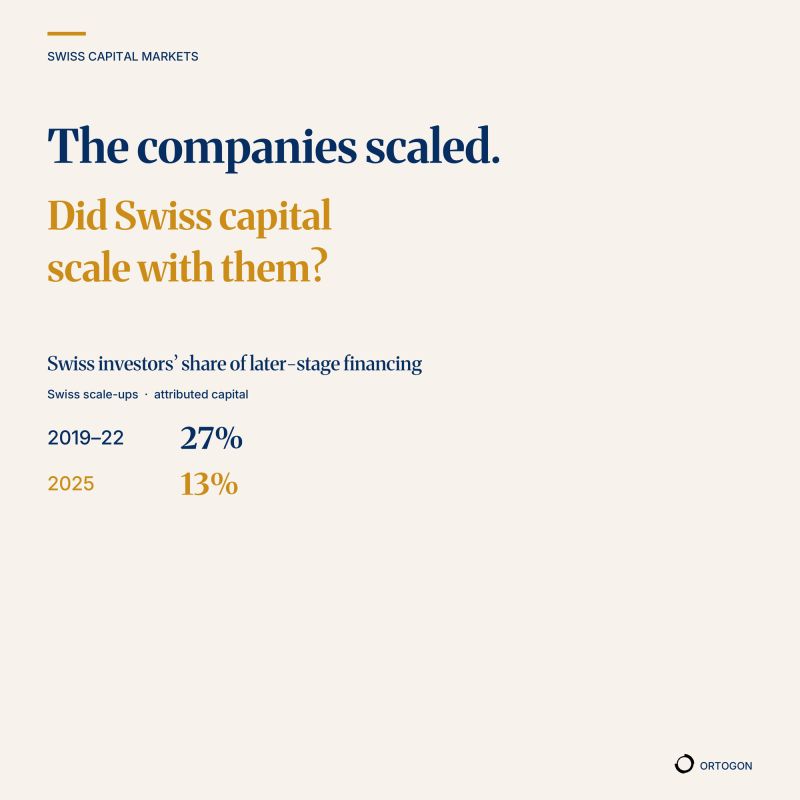
Les investisseurs suisses représentaient 27 % du financement de stade avancé attribué aux scale-ups suisses en 2019–2022. En 2025, leur part était de 13 %.
Cela ne signifie pas nécessairement que l’investissement suisse a diminué en valeur absolue. Les capitaux étrangers ont peut-être simplement progressé plus vite, et le Swiss Scale-Up Report 2026 indique qu’il s’agit au moins d’une partie de l’explication.
Ce que ce chiffre montre, en revanche, c’est que la part du capital suisse devient relativement moins importante à mesure que les entreprises suisses changent d’échelle.
Cela se produit dans un pays qui dispose de réservoirs d’épargne extraordinaires et d’un puissant moteur d’innovation : 265 scale-ups identifiées, 64 % dans la deep tech, et plus de CHF 13 milliards de capital de stade avancé levés depuis 2012.
Dans le même temps, le marché obligataire en francs suisses démontre une importante capacité d’absorption institutionnelle. En 2026, les entreprises américaines liées à l’IA ont représenté 26,4 % des émissions obligataires corporate en CHF, notamment avec des émissions de plusieurs milliards de francs d’Alphabet et d’Amazon.
Il s’agit de marchés et de risques différents.
Mais la comparaison est révélatrice, car la Suisse dispose manifestement de capitaux prêts à financer à grande échelle des investissements productifs de haute technologie.
La question est de savoir si elle dispose encore d’une infrastructure financière suffisamment profonde pour relier l’épargne suisse aux opportunités productives nationales.
C’était la question centrale de mon récent article. Au cours des prochains posts, je veux examiner ce qui pourrait se situer entre les deux.