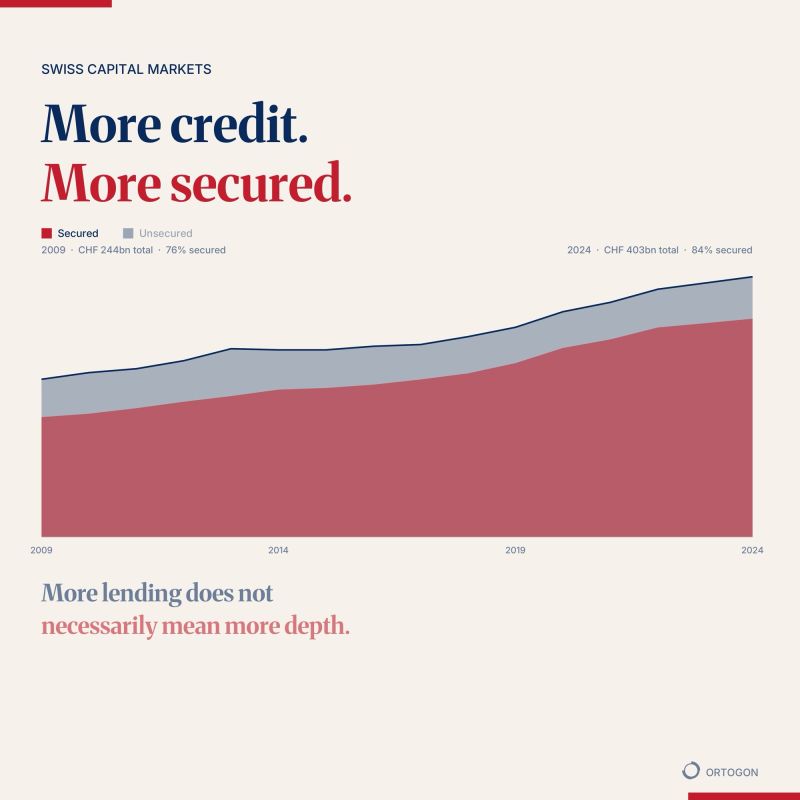
Plus de crédit. Plus de garanties.
Le crédit aux PME suisses a fortement augmenté. Mais regardons ce qui s’est passé à l’intérieur du bilan.
Entre 2009 et 2024, le crédit bancaire utilisé par les PME est passé d’environ CHF 244 milliards à CHF 403 milliards.
Sur la même période, la part garantie est passée de 76 % à 83,9 %. La série sous-jacente de l’OCDE et de la Banque nationale suisse définit le crédit garanti comme les hypothèques et les autres prêts garantis rapportés au total du crédit utilisé par les PME.
Le changement devient particulièrement visible à partir de 2013.
Le total du crédit utilisé par les PME est passé d’environ CHF 292 milliards à CHF 403 milliards.
La composante non garantie a évolué dans le sens inverse : d’environ CHF 73 milliards à CHF 65 milliards.
Ainsi, alors que le crédit utilisé par les PME augmentait de plus de CHF 110 milliards, la totalité de la hausse nette, et même davantage, provenait du crédit garanti.
Le crédit garanti n’a rien d’inhabituel ni d’indésirable. Les garanties constituent un mécanisme fondamental par lequel les banques maîtrisent leurs pertes et accordent du crédit.
Ce qui rend cette évolution intéressante, ce sont les constats qui l’entourent.
L’étude SECO / IFZ de 2021 a identifié les exigences de garantie comme la raison la plus fréquemment citée pour laquelle 2/3 des PME suisses ayant besoin de financement étaient découragées de déposer une demande. Elle a également souligné le rôle important des hypothèques dans le financement des PME.
Plus récemment, l’étude du SECO menée après la disparition de Credit Suisse n’a constaté aucune pénurie générale de services bancaires, mais a identifié des lacunes spécifiques dans les crédits d’entreprise de montants importants, les financements syndiqués et les financements complexes, en particulier pour les entreprises innovantes de taille intermédiaire actives à l’international.
Ces constats mesurent des phénomènes différents et n’établissent pas de lien de causalité. Mais, ensemble, ils soulèvent une question plus large sur la profondeur financière.
Le volume de crédit et l’étendue des risques qu’un système financier sait souscrire ne sont pas la même chose.
Lorsque le financement va au-delà des garanties immédiatement disponibles, il dépend davantage de la compréhension des flux de trésorerie, de la technologie, du risque d’exécution, de la position concurrentielle et de la capacité bénéficiaire future de l’entreprise elle-même.
La Suisse dispose clairement de capitaux.
Quelle est l’étendue des mécanismes capables de porter le risque derrière ces capitaux ?
C’est la question que je souhaite explorer cette semaine.